Cuando hablamos de gestión de calidad en el entorno industrial, desgraciadamente solemos pensar de inmediato en procedimientos, normas y burocracia registrada en estándares como ISO 9000, IFS, BRC o IATF 16949. En muchas organizaciones, la calidad se percibe como «cosa del responsable de Calidad». El escenario puede ser aún más crítico si la empresa ni siquiera dispone de estas sistemáticas implantadas.
Suponer que la calidad es un asunto exclusivo de un departamento técnico es un error estratégico. La gestión de la calidad es un pilar financiero de la compañía y, por ese motivo, debe estar apadrinada directamente por la gerencia y por todo el equipo directivo.
“Los fallos operativos no son solo un problema técnico: son una factura oculta que compromete directamente la rentabilidad de la compañía”
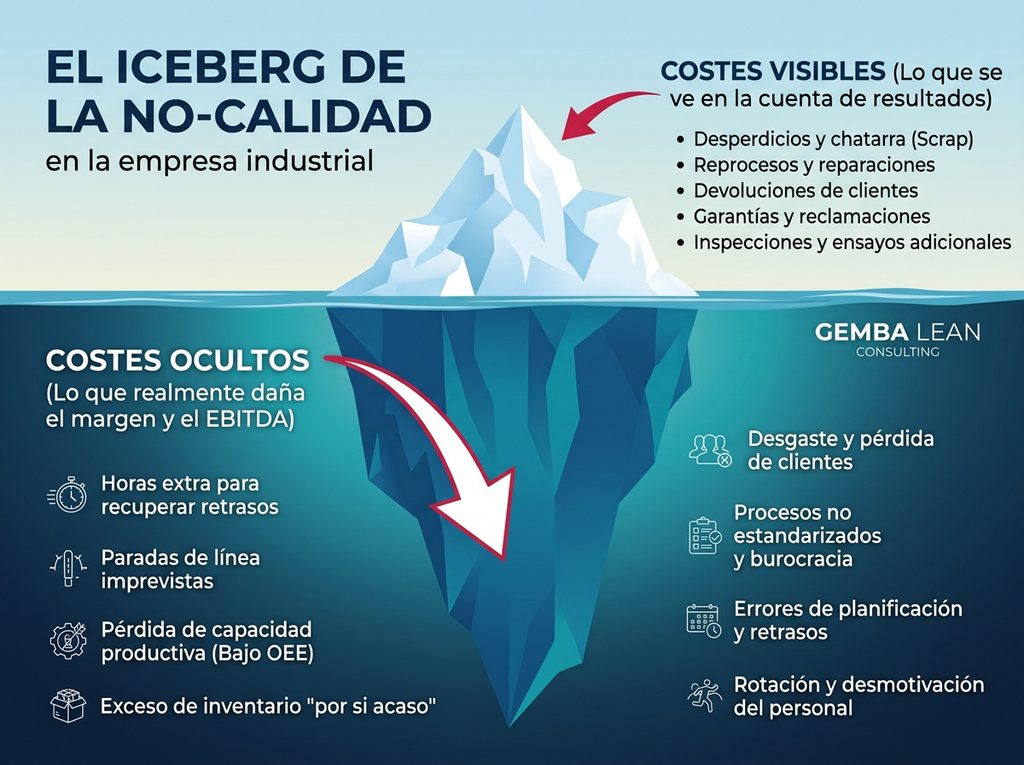
Qué es el Iceberg de la No-Calidad (COPQ)
Cada vez que se comete un fallo en nuestros procesos productivos o administrativos, es necesario destinar recursos económicos para contenerlo y solventarlo. En gestión industrial, este impacto se conoce como los Costes de la No-Calidad (COPQ — Cost of Poor Quality).
Para analizarlos con rigor desde dirección, debemos dividirlos en dos grandes categorías: los costes tangibles (visibles o rastreables en la cuenta de explotación) y los costes intangibles (el daño estratégico a medio y largo plazo).
En la industria se cumple la regla del iceberg: lo que se mide en los informes mensuales suele representar apenas el 20 % del impacto real. El 80 % restante permanece sumergido, erosionando el EBITDA en silencio.
Costes de no-calidad tangibles: la sangría directa en la cuenta de resultados
Son aquellos costes operativos que pueden cuantificarse en euros de forma directa si se dispone de un mínimo control en planta:
- Material desechado y mermas: No se limita al valor de la materia prima que acaba en el contenedor. Incluye toda la energía, horas de máquina y mano de obra directa ya incorporadas en esa pieza antes de ser rechazada, además del coste logístico y medioambiental de gestionar el residuo.
- Reprocesos y selecciones: Es el coste de pagar dos veces por fabricar una misma referencia. Abarca las horas de operarios dedicadas a desmontar, rectificar o clasificar lotes sospechosos, así como la ocupación de maquinaria que debería estar produciendo pedidos facturables.
- Logística inversa y transportes urgentes: Fletes especiales (aéreos o exprés) para reponer de urgencia un pedido defectuoso en las instalaciones del cliente, portes de devolución de mercancía rechazada y costes de manipulación extra en almacén.
- Tiempo de gestión y burocracia de incidencias: Las horas de alto valor que ingenieros de proceso, responsables de calidad, jefes de planta y comerciales dedican a «apagar fuegos»: redactar informes 8D, analizar causas raíz de urgencia, negociar aceptaciones con el cliente y reprogramar la planificación de fábrica.
- Penalizaciones, garantías y abonos comerciales: Indemnizaciones contractuales por incumplimiento de especificaciones o retrasos derivados de un rechazo, descuentos negociados para que el cliente acepte un lote con desviaciones y el coste de asumir asistencias técnicas, reparaciones o sustituciones en casa del cliente.
Costes de no-calidad intangibles: el daño silencioso al valor de la empresa
Su traducción exacta a euros es compleja y generalmente diferida en el tiempo, pero son los más peligrosos: no aparecen en ningún asiento contable, aunque tienen capacidad para comprometer la viabilidad de una línea de negocio.
- Erosión de la imagen y reputación industrial: En sectores B2B, la reputación tarda años en construirse y semanas en deteriorarse. Un proveedor percibido como inconsistente pasa de ser un socio técnico de confianza a ser tratado como un proveedor genérico más, fácilmente sustituible, perdiendo capacidad para defender precios frente a la competencia.
- Pérdida silenciosa de clientes (y del valor que aportan): Rara vez un cliente industrial rompe relaciones tras un único fallo. Lo que ocurre es mucho más sutil: empieza a desviar progresivamente los pedidos hacia un segundo proveedor más fiable. El volumen de venta desciende, dejando en nuestra planta a menudo solo las referencias complejas, urgentes o menos rentables, hasta que la cuenta deja de ser viable.
- Desgaste interno y desmotivación del equipo: Trabajar bajo una cultura de urgencia permanente —reprocesando lotes y gestionando reclamaciones— quema a los mandos intermedios y desmoraliza a los operarios de línea, disparando la rotación de personal clave y el absentismo.
- Coste de oportunidad comercial y de capacidad: Cada hora que la fábrica dedica a rehacer trabajo defectuoso es una hora de capacidad que el equipo comercial no puede vender en el mercado. Se pierde potencial de crecimiento sin haber alcanzado el techo real de las instalaciones.
Cómo reducir los costes de no-calidad en planta: tres pasos clave
- Sensibilizar e implicar desde la dirección: Impulsar la comunicación en planta, la formación práctica, y los sistemas de sugerencias orientados a eliminar los problemas de raíz. Este cambio debe estar liderado visiblemente por la gerencia para consolidar una cultura centrada en hacer las cosas «bien a la primera».
- Medir todo lo que ocurre en el proceso: Siguiendo la máxima de la mejora continua —«todo lo que se mide, mejora»—, es muy conveniente traducir a euros todos los indicadores posibles: horas de reproceso, merma de producto, abonos comerciales o transportes extraordinarios. Aquellos indicadores que no puedan monetizarse directamente (número de reclamaciones, incidencias internas o satisfacción real del cliente) también deben medirse y evaluarse de forma sistemática.
- Implantar una metodología estructurada de resolución de problemas: Sin planes de acción participativos enfocados en eliminar las causas raíz, cualquier mejora será temporal. Una gestión eficaz de las no-conformidades, basada en la estandarización y en acciones preventivas apoyadas por herramientas digitales en planta, asegura que la rueda de la excelencia operativa gire a favor de la rentabilidad.
Reflexión final
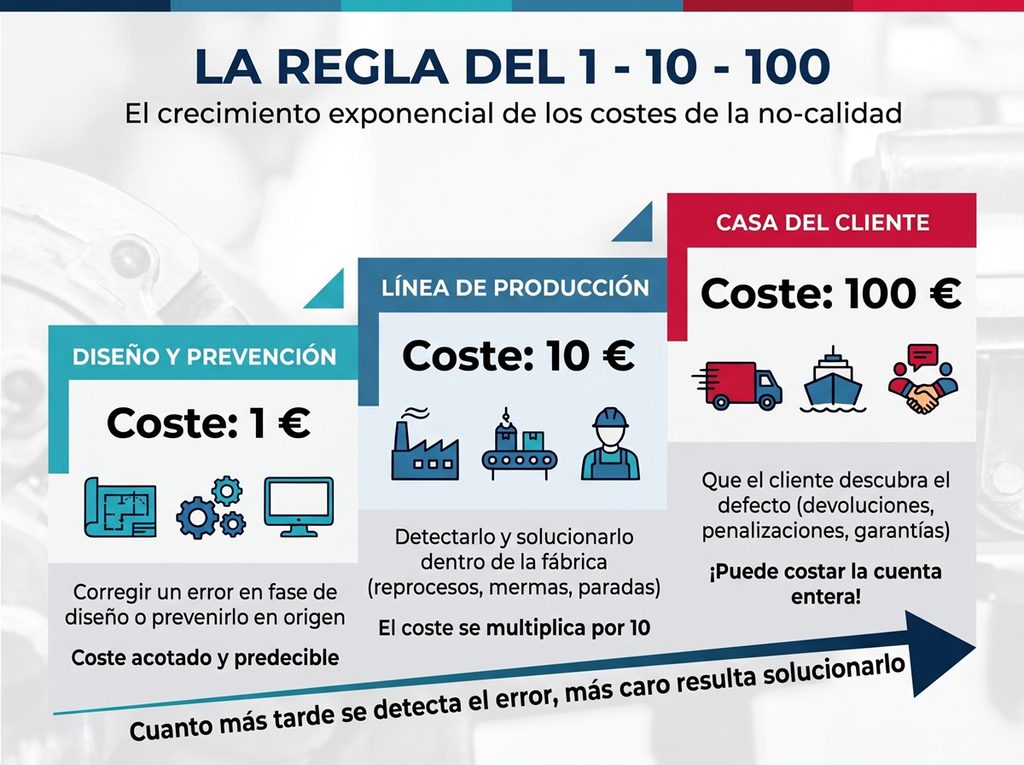
La calidad no es gratis, pero la no-calidad es muchísimo más cara. Mientras que la inversión en prevención y control en la fuente tiene un coste acotado y predecible, los costes de la no-calidad crecen de forma exponencial cuanto más tarde se detecta el fallo: corregir un error en diseño cuesta 1; detectarlo en la línea de producción cuesta 10; pero que lo descubra el cliente en su planta cuesta 100 —y puede costar la cuenta entera.
¿Quieres identificar dónde se están fugando los costes ocultos de no-calidad en tu fábrica?
En GEMBA Lean Consulting ayudamos a empresas industriales a detectar ineficiencias operativas, reducir mermas y mejorar su margen neto mediante metodologías Lean aplicadas a pie de planta.